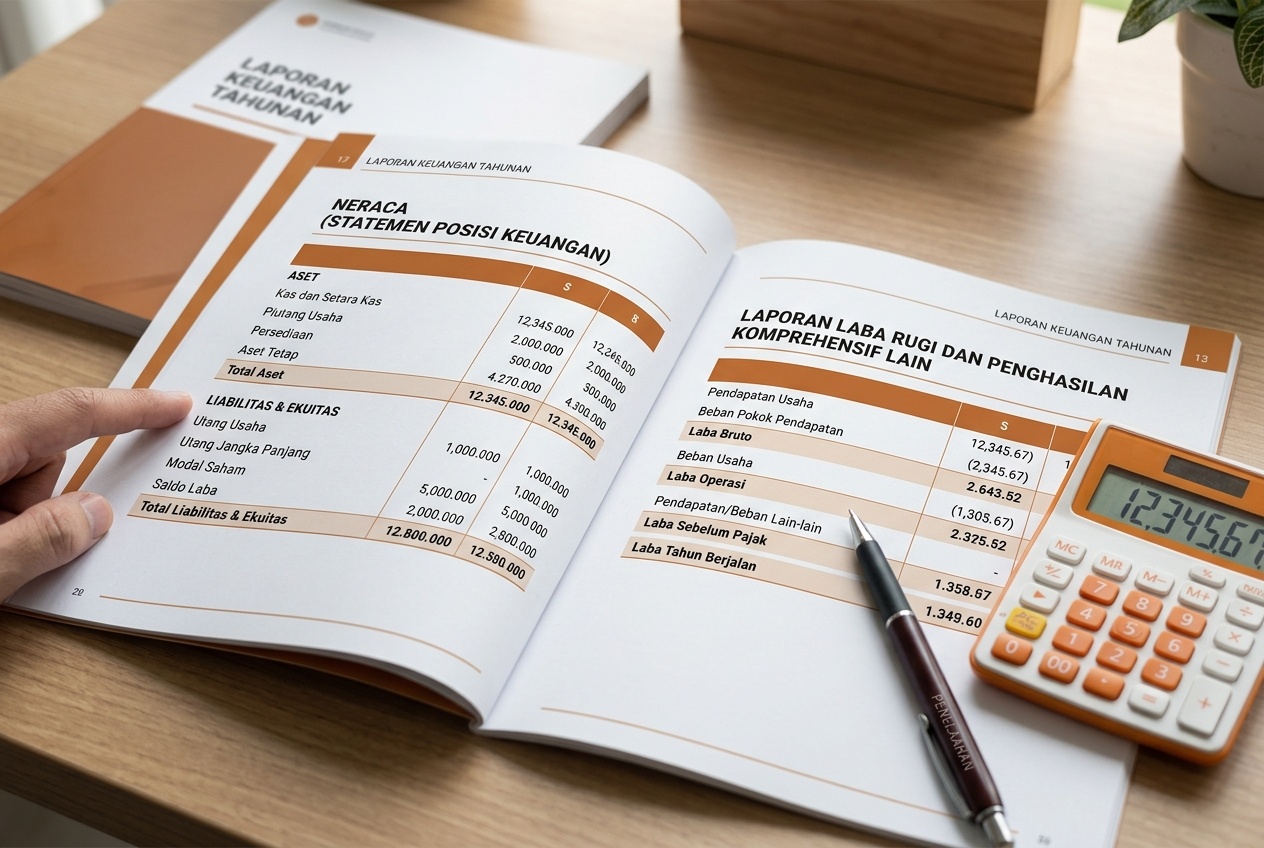
Belajar membaca laporan keuangan adalah keterampilan literasi informasi, bukan jalan pintas menebak harga. Tujuan halaman ini sederhana: mengenalkan komponen utama laporan dan cara menempatkan setiap angka dalam konteksnya, sehingga Anda dapat menelaah informasi emiten secara mandiri dan tetap netral. Kami tidak memberi rekomendasi maupun penilaian, melainkan kerangka untuk memahami apa yang sebenarnya disampaikan sebuah laporan.
Laporan keuangan adalah ringkasan terstruktur dari aktivitas ekonomi sebuah perusahaan tercatat selama satu periode. Ia diterbitkan melalui kanal keterbukaan informasi dan biasanya menjadi bagian inti dari laporan tahunan. Karena disusun mengikuti standar akuntansi yang berlaku, laporan ini dapat ditelusuri kembali dan dibandingkan antarperiode, bukan sekadar pernyataan bebas.
Komponen utama yang perlu Anda kenali
Sebuah laporan keuangan lengkap umumnya terdiri dari beberapa bagian yang saling melengkapi. Memahami fungsi masing-masing membantu Anda tidak salah menafsirkan satu bagian secara terpisah.
- Neraca (laporan posisi keuangan) memotret kondisi pada satu tanggal tertentu: apa yang dimiliki perusahaan (aset), apa yang menjadi kewajibannya (liabilitas), dan selisihnya sebagai ekuitas.
- Laba rugi merangkum kinerja selama periode: pendapatan, beban, serta hasil bersih yang menggambarkan apakah operasi menghasilkan surplus atau defisit pada rentang waktu tersebut.
- Arus kas menelusuri pergerakan uang masuk dan keluar, dipisahkan menjadi aktivitas operasi, investasi, dan pendanaan, sehingga terlihat dari mana kas berasal dan ke mana ia mengalir.
- Catatan atas laporan keuangan menjelaskan asumsi, kebijakan akuntansi, dan rincian yang tidak muat di muka. Bagian ini sering kali paling informatif untuk memahami konteks angka.
Catatan: Neraca bersifat "potret pada satu titik waktu", sedangkan laba rugi dan arus kas bersifat "rekaman sepanjang periode". Membandingkan keduanya tanpa menyadari perbedaan ini adalah sumber salah tafsir yang umum.
Apa yang dikatakan setiap bagian secara konseptual
Neraca: posisi pada satu titik
Neraca mengikuti hubungan dasar bahwa aset selalu seimbang dengan jumlah liabilitas dan ekuitas. Dari sini Anda bisa membaca struktur pendanaan: seberapa besar kegiatan dibiayai utang dibanding modal sendiri. Namun angka tunggal di neraca tidak berarti banyak tanpa pembanding, misalnya periode sebelumnya atau emiten lain di sektor yang sama.
Laba rugi: kinerja sepanjang waktu
Laba rugi menunjukkan alur dari pendapatan menuju hasil bersih, melewati berbagai beban di antaranya. Membacanya secara berurutan membantu memahami di lapisan mana sebuah hasil terbentuk. Perlu diingat bahwa hasil bersih dapat dipengaruhi pos-pos yang tidak berulang, sehingga catatan menjadi penting untuk menilai apakah sebuah angka mewakili kondisi normal.
Arus kas: uang yang benar-benar bergerak
Arus kas melengkapi laba rugi karena tidak semua pendapatan langsung berwujud uang dan tidak semua beban langsung mengeluarkan kas. Dengan memisahkan operasi, investasi, dan pendanaan, bagian ini memperlihatkan keberlanjutan kas dari kegiatan inti, terpisah dari pinjaman atau penjualan aset.
Di mana laporan tahunan dan keterbukaan informasi berperan
Saat membaca laporan keuangan, ada baiknya Anda menyadari dari mana dokumen itu berasal. Laporan tahunan menyatukan laporan keuangan dengan narasi manajemen, tata kelola, dan pembahasan kinerja, sehingga angka memperoleh konteks naratif. Sementara itu, keterbukaan informasi adalah mekanisme resmi yang memastikan dokumen tersebut dipublikasikan kepada publik secara setara. Untuk perusahaan yang baru tercatat, prospektus juga menjadi rujukan awal yang memuat laporan keuangan beserta penjelasan risikonya.
Memverifikasi bahwa sebuah angka berasal dari kanal keterbukaan informasi resmi, bukan dari kutipan tangan kedua, adalah langkah literasi yang sederhana namun penting. Sumber primer memungkinkan Anda membaca konteks penuh alih-alih potongan yang sudah ditafsirkan pihak lain.
Definisi singkat
- Neraca
- Laporan posisi keuangan yang menampilkan aset, liabilitas, dan ekuitas pada satu tanggal tertentu.
- Laba rugi
- Laporan yang merangkum pendapatan, beban, dan hasil bersih selama satu periode pelaporan.
- Kapitalisasi pasar
- Nilai total saham beredar berdasarkan harga pasar; bukan bagian dari laporan keuangan, tetapi sering disandingkan dengannya untuk konteks ukuran perusahaan.
Kesalahpahaman yang sering muncul
Kesalahan paling umum adalah menarik kesimpulan dari satu angka yang dilepas dari konteksnya. Sebuah laba yang besar belum tentu bermakna baik bila tidak dibandingkan dengan periode lalu, struktur neraca, atau kondisi arus kas. Demikian pula, kapitalisasi pasar yang besar tidak mengalir langsung ke dalam laporan keuangan, karena ia mencerminkan persepsi pasar, bukan catatan akuntansi.
- Menyamakan laba dengan kas yang tersedia, padahal keduanya diukur dengan cara berbeda.
- Membandingkan emiten dari sektor berbeda seolah-olah strukturnya setara.
- Mengabaikan catatan atas laporan keuangan yang justru menjelaskan asumsi penting.
- Memakai satu periode tunggal tanpa melihat tren beberapa tahun.
Membaca secara bertanggung jawab
Membaca laporan keuangan secara bertanggung jawab berarti memperlakukan setiap angka sebagai informasi yang harus diuji, bukan kesimpulan yang sudah jadi. Mulailah dari sumber resmi, baca bagian per bagian, sandingkan dengan periode atau pembanding sektor, dan catat pertanyaan yang belum terjawab. Pendekatan ini menjaga Anda tetap kritis dan netral, sejalan dengan semangat literasi informasi yang menjadi fokus situs ini. Tujuannya bukan memprediksi apa pun, melainkan memahami apa yang dokumen itu benar-benar sampaikan.
Sumber Rujukan
- Bursa Efek Indonesia, kanal keterbukaan informasi perusahaan tercatat.
- Otoritas Jasa Keuangan, ketentuan penyampaian laporan keuangan emiten.
- Ikatan Akuntan Indonesia, kerangka dasar penyusunan dan penyajian laporan keuangan.
- Materi edukasi literasi keuangan, pengenalan komponen laporan keuangan.